ساختار قیمت در RTM
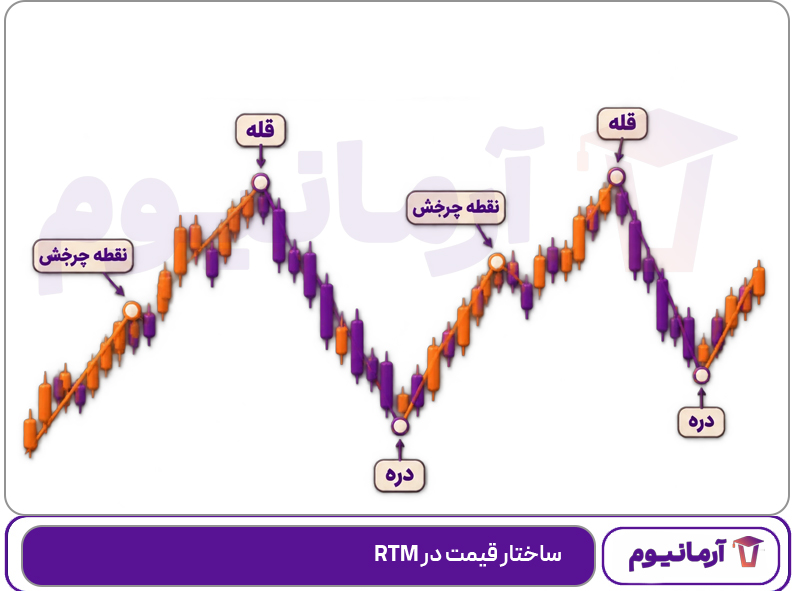
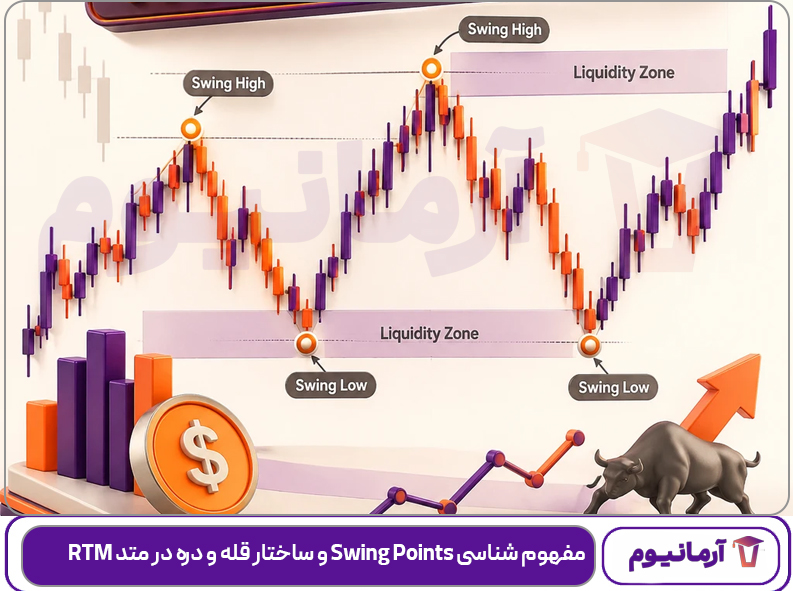
ساختار قیمت در RTM از کنار هم قرار گرفتن موج های حرکتی، اصلاح ها و نقاطی ساخته میشود که تعادل میان خریداران و فروشندگان در آنها تغییر میکند. Swing Points همان نقاط چرخش مهمی هستند که پایان یک حرکت و احتمال آغاز موج بعدی را نشان میدهند؛ بنابراین شناسایی آنها فقط برای رسم سقف و کف نیست، بلکه به معامله گر کمک میکند جهت غالب، قدرت حرکت و محل احتمالی جمع شدن سفارش ها را بهتر درک کند.
برای تحلیل دقیق این نقاط، ابتدا باید با آشنایی با مفاهیم پایه تحلیل تکنیکال شروع کرد و سپس واکنش قیمت را در بستر RTM بررسی کرد. یک Swing زمانی ارزش تحلیلی بیشتری دارد که پس از آن حرکت قدرتمند، شکست ساختار یا خروج سریع قیمت از محدوده رخ دهد. در نتیجه، هر قله یا دره ظاهری را نباید به عنوان نقطه چرخش معتبر در نظر گرفت.
تعریف دقیق Peak و Valley در نوسانات چارت
Peak قله ای است که قیمت پس از رسیدن به آن، توان ادامه حرکت صعودی را از دست میدهد و وارد اصلاح یا حرکت نزولی میشود. Valley نیز دره ای است که فشار فروش در اطراف آن کاهش پیدا میکند و خریداران کنترل کوتاه مدت یا بلندمدت بازار را به دست میگیرند. اعتبار این نقاط به شکل ظاهری آنها محدود نیست و باید نتیجه حرکت پس از تشکیلشان بررسی شود.
| نقطه ساختاری | نشانه اصلی | کاربرد در تحلیل RTM |
|---|---|---|
| Peak | توقف حرکت صعودی و برگشت قیمت | شناسایی عرضه و سقف ساختاری |
| Valley | توقف حرکت نزولی و رشد قیمت | شناسایی تقاضا و کف ساختاری |
| Swing مینور | واکنش محدود و کوتاه مدت | تحلیل اصلاح های داخلی |
| Swing ماژور | ایجاد موج قوی یا شکست ساختار | تشخیص جهت اصلی بازار |
برای تشخیص بهتر Swing Points باید سه عامل را همزمان دید: میزان حرکت قیمت پس از چرخش، شکسته شدن Peak یا Valley قبلی و کیفیت بازگشت قیمت به مبدا حرکت. این ترکیب باعث میشود نقاط مهم از نوسانات کم ارزش جدا شوند و تحلیل گر به جای علامت گذاری تمام سقف ها و کف ها، فقط نقاطی را انتخاب کند که در روایت بازار نقش واقعی دارند.
تفاوت دیدگاه RTM با تحلیل تکنیکال کلاسیک در برگشت قیمت
در تحلیل تکنیکال کلاسیک، قله ها و دره ها معمولا برای تشخیص روند، رسم حمایت و مقاومت یا تشکیل الگوها استفاده میشوند. در RTM علاوه بر این موارد، معامله گر بررسی میکند چه نوع سفارش هایی باعث برگشت شده اند، قیمت پس از خروج از ناحیه چه سطحی را شکسته و آیا هنگام بازگشت هنوز سفارش اجرا نشده ای در مبدا حرکت باقی مانده است.
تفاوت مهم دیگر این است که در RTM هر واکنش، لزوما نشانه قوی تر شدن سطح نیست. برخوردهای متوالی میتوانند سفارش های باقی مانده را به تدریج مصرف کنند و احتمال شکست Peak یا Valley را افزایش دهند. به همین دلیل، تازگی ناحیه، قدرت خروج قیمت و نتیجه ساختاری حرکت، از تعداد واکنش های ظاهری اهمیت بیشتری دارند؛ دیدگاهی که Swing Points را از چند علامت ساده روی چارت به بخشی از داستان عرضه، تقاضا و نقدینگی بازار تبدیل میکند.

مکانیزم شکل گیری سطوح SnR مینور و ماژور
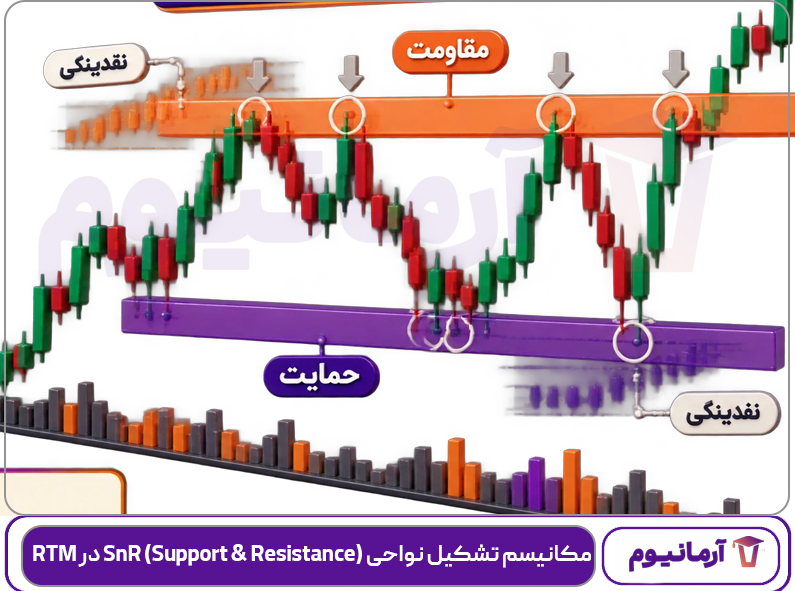
سطوح حمایت و مقاومت یا همان SnR در سبک RTM حاصل تغییر ناگهانی در موازنه عرضه و تقاضا هستند؛ نقاطی که قیمت در مسیر حرکت خود متوقف شده و با شتاب در خلاف جهت قبلی گام برداشته است. بر خلاف تصور رایج، هر توقف مقطعی قیمت یک SnR معتبر به حساب نمیاید، بلکه کیفیت و دامنه موج حرکتی خارج شده از سطح تعیین کننده اعتبار آن است. شناخت این سطوح بدون درک بستر کلی چارت ناقص میماند و معامله گر باید ساختار را در چارچوب بررسی ساختار حمایت و مقاومت پیشرفته ارزیابی کند.
تفکیک سطوح مینور از ماژور بر مبنای نقش آنها در چرخه کلی روند صورت میگیرد؛ در سطوح مینور تغییر جهت قیمت تنها یک بار و در قالب نوسانات جزئی رخ میدهد، در حالی که سطوح ماژور حاصل تثبیت قیمت، برخوردهای چندگانه در فازهای رنج یا ایجاد شکست های ساختاری معنادار هستند. جدول زیر مهم ترین معیارهای اعتبارسنجی این دو نوع سطح را خلاصه میکند:
| نوع سطح SnR | منشا شکل گیری | نوع رفتار قیمت | میزان اعتبار معاملاتی |
|---|---|---|---|
| SnR مینور | قله یا دره منفرد درون موج اصلاحی | خروج معمولی با برگشت سریع | اعتبار کم تا متوسط (تله های احتمالی) |
| SnR ماژور | سقف یا کف اصلی با تغییر فاز حرکتی | خروج با شتاب مومنتومی و پرقدرت | اعتبار بالا (مناطق ورود بهینه) |
چرا برخورد مکرر به یک سطح SnR آن را ضعیف میکند؟
یکی از تضادهای بنیادین پرایس اکشن RTM با تحلیل تکنیکال کلاسیک در همین پرسش نهفته است. در متد کلاسیک تصور میشود افزایش دفعات برخورد، قدرت یک مقاومت یا حمایت را ارتقا میدهد؛ اما در منطق جریان سفارشات RTM قضیه کاملا معکوس است. هر سطح را میتوان انباری از نقدینگی و سفارشات معلق نهادی دانست که خریداران یا فروشندگان برای حفاظت از نرخ دارایی خود در آنجا قرار داده اند.
با هر بار رسیدن قیمت به یک مقاومت، بخشی از سفارش های فروش انباشته توسط خریداران بلعیده و مصرف میشوند؛ پدیده ای که در متدولوژی RTM به اصطلاح تخلیه یا مصرف سفارشات (Mitigation) نامیده میشود. در جریان این فرآیند مکانیکی:
- برخورد اول (FTW یا Freshness): با بالاترین حجم سفارشات دست نخورده روبه رو شده و تندترین ریجکشن را پدید میاورد.
- برخوردهای دوم و سوم: به دلیل کاهش سفارشات لیمیت، قدرت پرتاب قیمت به وضوح تحلیل میرود و شیب موج نزولی کمتر میشود.
- مصرف نهایی: با تخلیه کامل سفارشات دفاعی، مسیر برای عبور نقدینگی باز شده و سطح به سادگی شکسته میشود.
تحلیل رفتار سفارشات انباشته در قله ها و دره ها
رفتار سفارشات در قله ها (Peak) و دره ها (Valley) شبیه به یک نبرد تمام عیار میان حجم های بزرگ سازمانی و سفارشات خرد است. هنگام شکل گیری یک قله ماژور، بازیگران بزرگ برای مهار رشد بازار، اردرهای سنگین لیمیت فروش ثبت میکنند؛ وقتی قیمت برای بار دوم به این سقف بازمیگردد، معامله گران خرد معمولا در سودای شکست سطح اقدام به خرید میکنند، غافل از اینکه نقدینگی خریدهای آنها صرف پر شدن باقیمانده پوزیشن های فروش نهنگ های بازار میشود.
دره ها نیز کارکردی مشابه دارند؛ جایی که سفارشات فعال خرید زیر کف های قبلی به عنوان استاپ لاس معامله گران خرد متمرکز شده اند. بازیگران اصلی ابتدا با حرکتی فریبنده این نقدینگی نهفته را جارو میکنند و سپس با جمع آوری کامل عرضه، موج پرقدرت بعدی را کلید میزنند. درک همین مکانیسم مصرف سفارشات به معامله گر RTM این بینش را میدهد که به جای ورود احساسی در برخوردهای مکرر، صرفا به دنبال نواحی دست نخورده و ردپای ورود سرمایه های هوشمند باشد.

چرخه های حرکتی قیمت و الگوریتم مصرف نقدینگی نهادی
حرکت قیمت در بازار حاصل تصادف نیست، بلکه بر پایه الگوریتم های مشخصی شکل میگیرد که وظیفه آنها هدایت قیمت به سمت متراکم ترین گره های نقدینگی است. در چارچوب RTM، بازار مدام میان دو فاز اصلی در گردش است: فاز انباشت یا جذب سفارشات (Accumulation) و فاز توزیع یا دستکاری قیمت (Distribution)؛ روندی که در آن بازیگران سازمانی با مهندسی هیجان، معامله گران خرد را به سمت پوزیشن های اشتباه سوق میدهند.
برای همگام شدن با ردپای این پول های هوشمند، شناخت مفهوم حجم معاملات در بازارهای مالی ضروری است تا تفاوت میان نوسان های فریبنده و تزریق واقعی نقدینگی شفاف شود. وقتی یک حرکت صعودی یا نزولی آغاز میشود، تا زمانی ادامه مییابد که در سر راه خود به تمام استاپ لاس های طرف مقابل دسترسی پیدا کند و توازن نقدینگی مجددا بازتعریف گردد.
| مرحله چرخه | کارکرد الگوریتم سازمانی | نشانه رفتاری در چارت | پیامد ساختاری |
|---|---|---|---|
| فاز آماده سازی | جمع آوری پنهان سفارشات معلق | نوسان فرسایشی و تشکیل بیس | ایجاد سطوح فریبنده SnR |
| دستکاری (تله) | تحریک معامله گران به ورود اشتباه | خروج سریع و فیک بریک اوت | تسویه حد ضرر معامله گران خرد |
| آزادسازی نقدینگی | حرکت پرقدرت به سمت مقصد اصلی | کندل های مومنتومی بدون بازگشت | شکست و تثبیت فراتر از سطوح |
شناسایی نقطه دقیق اتمام سفارشات دفاعی در بازار
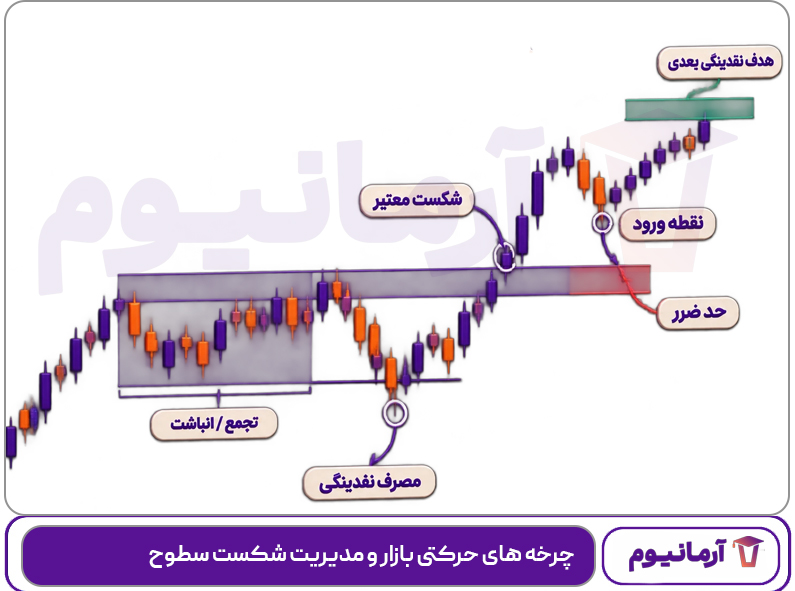
تشخیص نقطه ای که سفارشات دفاعی یک سطح پایان یافته اند، مهم ترین مهارت یک تریدر سبک RTM است. دیواره های دفاعی بانک ها و موسسات مالی ابدی نیستند؛ هر بار که قیمت به یک گره مقاومتی یا حمایتی سرک میکشد، درصدی از حجم بلوکه شده در اردربوک مصرف میشود تا جایی که دیگر هیچ مانعی برای عبور نقدینگی باقی نمیماند.
برای ردیابی دقیق این تخلیه نهایی، تمرکز بر روی چند تغییر رفتار رفتاری کلیدی اهمیت بالایی دارد:
- فشردگی کندل ها (Compression): حرکت قیمت به سوی سطح به شکل کندل های همپوشان و کوتاه درمیاید که نشان از پاکسازی تدریجی موانع دارد.
- افت مومنتوم در بازگشت: پرتاب قیمت پس از برخورد به سطح، بسیار ضعیف تر از چرخه قبلی رخ میدهد و ناتوانی در ثبت کف یا سقف جدید را نشان میدهد.
- نفوذهای عمیق و متوالی: بدنه کندل ها به جای سایه زنی ساده، تا اعماق زون نفوذ کرده و به منشا حرکت نزدیک میشوند.

استراتژی معامله در زمان شکست معتبر SnR در RTM
شکست واقعی یک سطح زمانی رسمیت مییابد که کندل شکست با بدنه ای پرقدرت و خارج از زون SnR بسته شود و تاییدیه خروج نقدینگی را ثبت کند. در این هنگام، معامله گر RTM هرگز در نقطه جوش شکست وارد بازار نمیشود، بلکه منتظر بازگشت ریتریسمنت اصلاحی قیمت به زون منشا شکست (FTB) میماند تا با کمترین ریسک به روند ملحق شود.
این سناریو معاملاتی معمولا بر پایه بازآزمایی سطح شکسته شده و پرتاب مجدد سفارشات طراحی میشود؛ سطحی که پیش از این مقاومت بوده اکنون به عنوان تکیه گاه تقاضا عمل میکند یا برعکس. حد ضرر این پوزیشن ها با اطمینان بالا پشت گره تصمیم گیری (Decision Point) قرار میگیرد و هدف گذاری اولیه نیز تا اولین توده نقدینگی دست نخورده بعدی در مسیر روند تعیین میگردد.
درباره دانیال شهبازی
بیوگرافی: کارشناسی ارشد مهندسی مالی از دانشگاه مارمارای ترکیه و مشاور سرمایه گذاری در شرکت های سرمایه گذاری و کارگزار های برتر کشور
نوشتههای بیشتر از دانیال شهبازیپست های مرتبط
12 آبان 1405
12 آبان 1405
10 آبان 1405
10 آبان 1405
9 آبان 1405
دیدگاهتان را بنویسید