
معرفی پربازده ترین شرکت های بورس پس از جنگ
با فروکش کردن سایه سنگین تنش های نظامی و بازگشت آرامش به فضای سیاسی، جریان نقدینگی در بازارهای مالی با سرعتی غیرمنتظره تغییر مسیر داد. تخلیه یکباره هیجان منفی و رفع بلاتکلیفی ژئوپلیتیک باعث شد تا سرمایه گذاران خرد و نهادی به سمت دارایی های شدیدا افت کرده هجوم بیاورند. تحلیل روند شاخص کل بورس و ورود پول حقیقی به روشنی اثبات میکند که سهام برخلاف انتظارات عمومی، بسیار سریعتر از طلا و ارز توانست جریان های سرگردان پولی را جذب کند و آغازگر یک ابررالی بازگشتی شود.
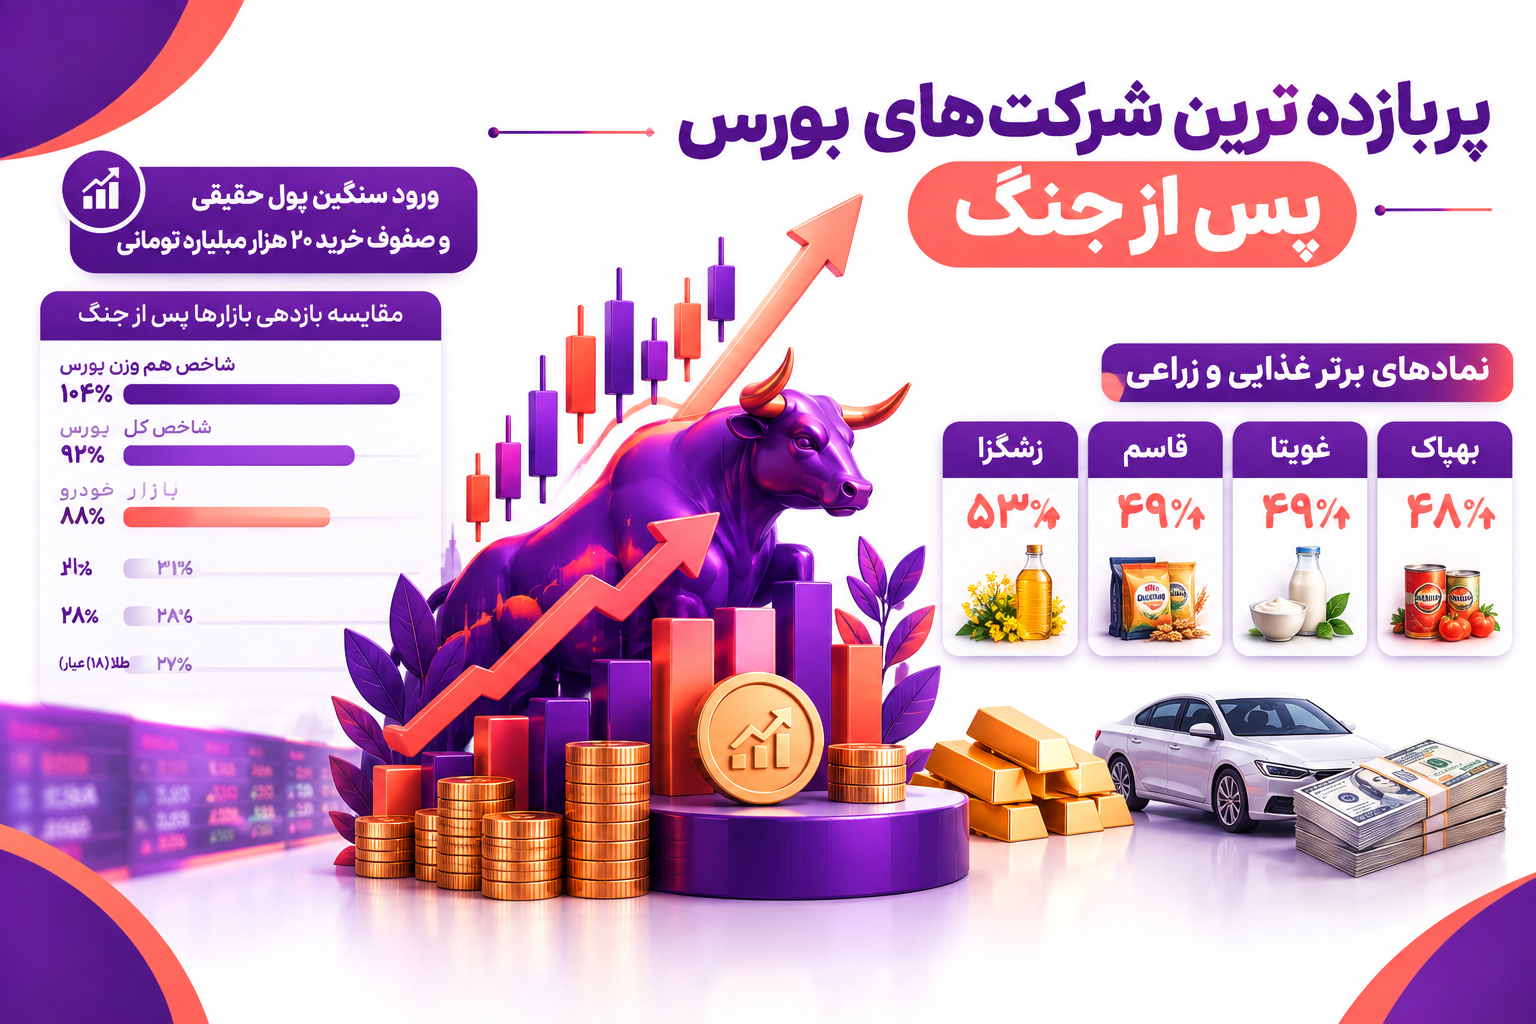
ورود سنگین پول حقیقی و صفوف خرید ۲۰ هزار میلیارد تومانی
در همان نخستین روزهای فروکش بحران، رکورد ورود سرمایه های خرد به هسته معاملات شکسته شد؛ به طوری که تنها در ۶ روز کاری بالغ بر ۱۷ هزار میلیارد تومان نقدینگی تازه نفس وارد گردونه معاملات سهام گردید. تمایل بالا برای خرید تا حدی پیش رفت که روزانه حدود ۲۰ هزار میلیارد تومان صف خرید سنگین عرضه نشده پشت سیستم معاملاتی قفل شد. این قفل نقدینگی نشان داد که محرک اصلی تقاضا، ترس از جاماندن از سقف های قبلی و ارزندگی مفرط قیمت ها پس از بحران بوده است.
مقایسه عملکرد بورس با دلار، طلا، سکه و خودرو پس از جنگ
ارزیابی جامع رفتار بازارها ثابت میکند که برخلاف سنت همیشگی اقتصاد ایران در مقاطع پرالتهاب، ابزارهای محافظ تورمی در دوران پساجنگ بازدهی ضعیف تری ثبت کردند:
- شاخص هم وزن بورس: ثبت بازدهی تحسین برانگیز ۱۰۴ درصدی در صدر جدول دارایی ها
- شاخص کل بورس: رشد ۹۲ درصدی ارزش کلی بازار تحت تاثیر تقاضای نمادهای بنیادی
- بازار خودرو: افزایش میانگین ۸۸ درصدی قیمت ها همگام با تعدیل انتظارات تورمی
- ارز و مسکوکات: رشد محدود ۳۱ درصدی دلار آزاد، ۲۸ درصدی سکه و ۲۷ درصدی طلای ۱۸ عیار
چرایی سبقت شاخص هم وزن از شاخص کل بورس در موج بازگشت
پیشی گرفتن شاخص هم وزن با ثبت ۱۰۴ درصد سود در برابر رشد ۹۲ درصدی شاخص کل، تایید میکند که دامنه تقاضا صرفا به چند شرکت بزرگ دلاری محدود نبوده است. شرکت های کوچک و متوسط به علت افت های شدیدتر در ایام تنش و وابستگی کمتر به گلوگاه های تجارت خارجی، چابکی بالاتری برای پرواز قیمتی داشتند. علاوه بر این، ورود سیل آسای سرمایه خرد توانست نمادهای سبک تر را با حجم مبنای کمتر، بدون وقفه در سقف های قیمتی معامله کند و بازدهی چشمگیرتری بسازد.
پربازده ترین شرکت های بورسی و صنایع پیشتاز با سود تا ۵۳ درصد
بعد از فروکش تنش جنگی و برگشت نقدینگی به تابلو، بازار سهام وارد فاز انتخاب سهم شد؛ یعنی پول فقط «بورس» را نخرید، بلکه رفت سراغ نمادهایی که یا از نظر بنیادی ارزنده تر بودند یا از نظر رفتاری، ظرفیت جهش سریع تری داشتند. خروجی این چرخش را میتوان در بازدهی های سنگین چند نماد کوچک و متوسط دید؛ جایی که در یک بازه کوتاه، سودهای نزدیک ۵۰ درصد و حتی بالاتر ثبت شد. داده های بروز معاملات نشان میدهد در همین موج، زشگزا با حدود ۵۳ درصد در صدر ایستاد و چند نماد غذایی دیگر پشت سرش ردیف شدند.
رالی خیره کننده نمادهای غذایی و زراعی (زشگزا، قاسم، غویتا و بهپاک)
یکی از غافلگیری های موج پساجنگ این بود که گروه غذایی و زراعت، سریع تر از بسیاری از صنایع بزرگ به مدار تقاضا برگشت. دلیلش فقط هیجان نبود؛ این نمادها معمولا شناوری پایین تر، اندازه کوچک تر و سرعت واکنش بالاتر به ورود پول خرد دارند، برای همین وقتی ترس بازار شکست، اولین جایی که صف خرید قفل شد همین ها بودند. طبق گزارش های معاملاتی، زشگزا حدود ۵۳ درصد رشد کرد و قاسم و غویتا هر کدام نزدیک ۴۹ درصد بالا رفتند و بهپاک هم حدود ۴۸ درصد سود داد. این اعداد یک پیام روشن دارد: در فاز بازگشت اعتماد، پول دنبال سهمی میرود که هم عقب ماندگی بیشتری داشته باشد و هم سریع تر سقف های کوتاه مدت را لمس کند.
صنایع سنگین پیشران؛ بازدهی رویایی فراورده های نفتی و فلزات اساسی
همزمان با جهش نمادهای سبک، تصویر بزرگتر بازار هم جذاب بود؛ چون صنایع پیشران در مقیاس کلان، سوخت رشد شاخص ها را تامین کردند. در دوره پساجنگ، گزارش های تحلیلی از بازدهی بسیار بالای گروه فراورده های نفتی (حدود ۱۵۴ درصد) و فلزات اساسی (حدود ۱۱۴ درصد) حکایت دارد. اینجا موتور رشد بیشتر از جنس انتظارات تورمی، اثر نرخ ارز بر فروش، و حساسیت سودسازی به چرخه های جهانی بود؛ به زبان ساده، وقتی ریسک سیستماتیک کمی عقب نشست، بازار دوباره به سراغ صنایع دلاری و صادرات محور رفت تا جاماندگی ارزشگذاری را جبران کند.
بررسی کارنامه نمادهای منفی و جامانده از موج رشد پس از جنگ
نکته مهم این است که رشد پساجنگ برای همه نمادها یکسان نبود و چند سهم حتی در همین فضای مثبت، منفی ماندند. بخشی از این جاماندگی به ساختار عرضه و تقاضا برمیگردد: سهمی که فروشنده قوی دارد یا داستان بنیادی اش قانع کننده نیست، حتی در بازار سبز هم به سختی بالا میآید. در گزارش بازدهی کوتاه مدت، نمادهایی مثل وکمپنا با افت سنگین تر در بین بازندگان دیده میشوند و برخی نمادهای دیگر هم کاهش محدودتری داشتند. برای سرمایه گذار، این اختلاف عملکرد یک سیگنال کلیدی است: در دوره بازگشت اعتماد، انتخاب سهم مهمتر از صرفا «در بازار بودن» میشود.
استراتژی حفظ سود و بازتنظیم پرتفوی پس از رشدهای پرشتاب
تجربه رشدهای پرشتاب پساجنگ نشان میدهد که کسب سود ۵۰ درصدی در روزهای صعودی، تنها نیمی از مسیر موفقیت در بازار سرمایه است و نیم دیگر آن به توانایی معامله گر در حفظ بازدهی تعلق دارد. زمانی که شاخص ها پس از یک دوره تنش نظامی وارد مدار صعودی میشوند، بخش عمده ای از خریداران اولیه به دلیل هیجان مثبت تابلو از مدیریت خروج غافل میمانند. در چنین شرایطی، سرمایه گذاران هوشمند به جای تماشای منفعلانه تابلوی معاملات، دست به بازتنظیم ساختار دارایی های خود میزنند تا سودهای کسب شده در موج اول رشد، در اصلاح های طبیعی بازار از بین نرود.
تکنیک های شناسایی سود و جابجایی دارایی بین صنایع اشباع و جامانده
وقتی برخی تک سهم های کوچک مانند زشگزا یا غویتا بازدهی های نزدیک به ۵۰ درصد ثبت میکنند، زنگ هشدار اشباع خرید به صدا درمیآید و ورود پول های تازه با احتیاط بیشتری همراه میشود. بهترین رویکرد معامله گری در این مرحله، شناسایی سود پله ای و جابجایی نقدینگی به سمت سهم های بنیادی جامانده از رالی است. انتقال وزن سبد از صنایع پرریسک به سمت شرکت های بزرگ با نسبت قیمت به درآمد پایین، نه تنها ریسک ریزش ناگهانی را مهار میکند، بلکه شانس استفاده از موج دوم صعود در صنایع پیشران و باثبات را افزایش میدهد.
ارزیابی چشم انداز آتی سهام و هشدارهای معاملاتی در شرایط رکود جهانی
اگرچه محرک های داخلی مانند تورم و تعدیل نرخ ارز حامی رشد سهام هستند، اما چشم انداز بازار در میان مدت نمیتواند از متغیرهای کلان و بین المللی جدا بماند. صنایع کامودیتی محور و صادراتی همواره تحت تاثیر نوسانات قیمت های جهانی نفت، فلزات و سیاست های انقباضی بانک های مرکزی دنیا قرار دارند. بنابراین، سهامداران در کنار استفاده از موج های صعودی پساجنگ، باید وضعیت رکود جهانی و نرخ های بهره بین المللی را رصد کنند و در صورت بروز نشانه های تضعیف تقاضا در بازارهای جهانی، وزن بخش صادراتی پرتفوی خود را به نفع شرکت های بازارمحور داخلی تعدیل نمایند.
سوالات متداول درباره بازدهی بورس پس از جنگ
چرا بازدهی بورس پس از جنگ بیشتر از طلا و سکه شد؟
بازارهای موازی نظیر طلا و ارز در زمان اوج ناامنی ژئوپلیتیک با حباب تقاضا مواجه میشوند و کل ریسک را سریعا پیشخور میکنند، اما پس از فروکش جنگ با افت نرخ یا رکود روبرو میگردند؛ در حالی که بورس در زمان جنگ به شدت سرکوب میشود و پس از برقراری آرامش به دلیل ماهیت اهرمی و جاماندگی قیمتی، جهش سنگین تری ثبت میکند.
پربازده ترین نماد بورسی در روزهای پس از جنگ کدام بود؟
نماد زشگزا متعلق به گروه زراعت با ثبت بازدهی حدود ۵۳ درصد در صدر فهرست پربازده ترین شرکت ها قرار گرفت و پس از آن نمادهایی همچون قاسم با ۴۹ درصد، غویتا با ۴۹ درصد و بهپاک با ۴۸ درصد بیشترین رشد قیمت را تجربه کردند.
آیا رشد سهام پس از جنگ حباب است یا منشا بنیادی دارد؟
بخش عمده ای از جهش سهام ریشه در مولفه های بنیادی نظیر تخلیه صرف ریسک سیستماتیک، بازگشت نسبت های قیمت به درآمد به کانال تعادلی و انعکاس اثرات تورمی بر ارزش دارایی ها و فروش ریالی شرکت ها دارد و صرفا ناشی از سفته بازی موقت نیست.

پست های مرتبط
20 مهر 1405

19 مهر 1405
12 مهر 1405
دیدگاهتان را بنویسید